

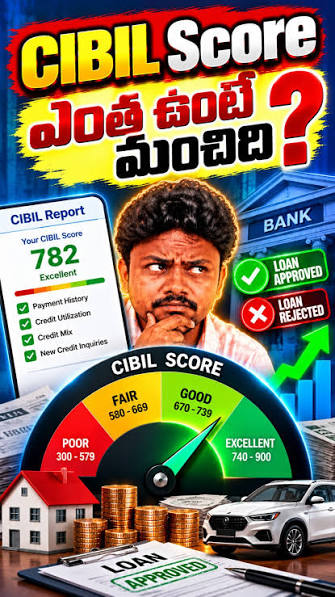
DNEWS:ప్రస్తుత కాలంలో ఇల్లు కొనాలన్నా, కారు తీసుకోవాలన్నా, వ్యక్తిగత అవసరాల కోసం పర్సనల్ లోన్ పొందాలన్నా బ్యాంకులు, ఆర్థిక సంస్థలను చాలామంది ఆశ్రయిస్తున్నారు. అయితే లోన్ కోసం దరఖాస్తు చేసినప్పుడు కొందరికి వెంటనే అనుమతి లభిస్తే, మరికొందరి అప్లికేషన్లు తిరస్కరణకు గురవుతున్నాయి. దీనికి ముఖ్యమైన కారణాల్లో ఒకటి క్రెడిట్ స్కోరు. ముఖ్యంగా సిబిల్ స్కోరు తక్కువగా ఉన్నవారికి రుణం పొందడం కొంత కష్టంగా మారుతుంది. అసలు సిబిల్ స్కోరు అంటే ఏమిటి? ఎంత స్కోరు ఉంటే లోన్ వచ్చే అవకాశం ఉంటుంది? తక్కువ స్కోరు ఉంటే తప్పనిసరిగా లోన్ రిజెక్ట్ అవుతుందా? స్కోరును తిరిగి ఎలా మెరుగుపరుచుకోవచ్చు? ఈ వివరాలు తెలుసుకుందాం.
సిబిల్ స్కోరు అంటే ఏమిటి?
సిబిల్ స్కోరు అనేది ఒక వ్యక్తి గతంలో తీసుకున్న రుణాలు, క్రెడిట్ కార్డుల వినియోగం, చెల్లింపుల చరిత్ర ఆధారంగా రూపొందించే మూడు అంకెల సంఖ్య. ఇది సాధారణంగా 300 నుంచి 900 మధ్య ఉంటుంది. ఒక వ్యక్తి గతంలో తీసుకున్న అప్పులను సకాలంలో చెల్లించారా? క్రెడిట్ కార్డు బిల్లులను ఎలా నిర్వహించారు? రుణాలపై బకాయిలు ఉన్నాయా? వంటి వివరాలు ఈ స్కోరుపై ప్రభావం చూపుతాయి.
భారత్లో TransUnion CIBILతో పాటు ఇతర గుర్తింపు పొందిన క్రెడిట్ ఇన్ఫర్మేషన్ కంపెనీలు కూడా క్రెడిట్ రిపోర్టులు, స్కోర్లను అందిస్తాయి. బ్యాంకులు, ఎన్బీఎఫ్సీలు రుణ దరఖాస్తులను పరిశీలించే సమయంలో ఈ వివరాలను ఉపయోగిస్తాయి. అయితే సిబిల్ స్కోరు మాత్రమే రుణం మంజూరు చేయాలా వద్దా అనే నిర్ణయాన్ని తీసుకోదు. తుది నిర్ణయం రుణదాతదే.
ఎంత సిబిల్ స్కోరు ఉంటే మంచిది?
సిబిల్ స్కోరు 300 నుంచి 900 మధ్య ఉంటుంది. సాధారణంగా అధిక స్కోరు ఉన్నవారికి రుణదాతల దృష్టిలో మెరుగైన క్రెడిట్ చరిత్ర ఉన్నట్లు భావించే అవకాశం ఉంటుంది.
- 750–900: సాధారణంగా మంచి క్రెడిట్ స్కోరుగా పరిగణిస్తారు. రుణ దరఖాస్తును పరిశీలించే సమయంలో ఇది అనుకూలంగా ఉండవచ్చు.
- 700–749: మధ్యస్థం నుంచి మంచి స్థాయి వరకు ఉండవచ్చు. ఇతర అర్హతలను బట్టి రుణం లభించే అవకాశం ఉంటుంది.
- 650–699: రుణదాతలు మరింత జాగ్రత్తగా పరిశీలించవచ్చు. వడ్డీ రేటు లేదా ఇతర షరతులు మారవచ్చు.
- 550–649: రుణం పొందడం కష్టమయ్యే అవకాశం ఉంది. కొన్ని సంస్థలు అదనపు షరతులు విధించవచ్చు.
- 300–549: చాలా తక్కువ స్కోరు. రుణ దరఖాస్తు తిరస్కరణకు గురయ్యే ప్రమాదం ఎక్కువగా ఉండవచ్చు.
ఇవి సాధారణ అవగాహన కోసం మాత్రమే. ప్రతి బ్యాంకు లేదా ఆర్థిక సంస్థకు ఒకే విధమైన స్కోరు పరిమితి ఉండదు. రుణ రకం, ఆదాయం, ఉద్యోగ స్థిరత్వం, అప్పుల భారం, సంస్థ అంతర్గత విధానాలను బట్టి నిర్ణయం మారుతుంది.
తక్కువ సిబిల్ స్కోరు ఉంటే లోన్ రిజెక్ట్ అవుతుందా?
తక్కువ సిబిల్ స్కోరు ఉంటే రుణం తిరస్కరణకు గురయ్యే అవకాశం పెరుగుతుంది. ఎందుకంటే గతంలో అప్పులు సకాలంలో చెల్లించలేదనే సంకేతాన్ని రుణదాతలు పరిగణనలోకి తీసుకోవచ్చు. అయితే తక్కువ స్కోరు ఉందంటే ప్రతి సందర్భంలోనూ లోన్ రిజెక్ట్ అవుతుందని చెప్పలేం.
ఉదాహరణకు ఒక వ్యక్తి సిబిల్ స్కోరు తక్కువగా ఉన్నప్పటికీ, ప్రస్తుతం స్థిరమైన ఉద్యోగం ఉండటం, తగిన ఆదాయం రావడం, ఇతర అప్పులు తక్కువగా ఉండటం వంటి అంశాలు రుణదాత పరిశీలనలోకి రావచ్చు. మరోవైపు అధిక స్కోరు ఉన్నప్పటికీ ఆదాయం తక్కువగా ఉండటం లేదా ఇప్పటికే ఎక్కువ రుణాలు ఉండటం వల్ల దరఖాస్తు తిరస్కరణకు గురయ్యే అవకాశం ఉంది.
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా ప్రకారం రుణాల మంజూరుకు దేశవ్యాప్తంగా ఒకే కనీస సిబిల్ స్కోరు తప్పనిసరి అని నిర్దేశించలేదు. ప్రతి రుణదాత తన బోర్డు ఆమోదించిన విధానాలు, ఇతర ఆర్థిక వివరాల ఆధారంగా నిర్ణయం తీసుకుంటుంది. మొదటిసారి రుణం కోసం దరఖాస్తు చేస్తున్న వ్యక్తికి క్రెడిట్ చరిత్ర లేదనే ఒక్క కారణంతోనే అప్లికేషన్ తిరస్కరించకూడదని కూడా ఆర్బీఐ మార్గదర్శకాల్లో పేర్కొంది.
సిబిల్ స్కోరు తగ్గడానికి ప్రధాన కారణాలు ఏమిటి?
1. ఈఎంఐలు ఆలస్యంగా చెల్లించడం
మీరు తీసుకున్న పర్సనల్ లోన్, హోమ్ లోన్, కార్ లోన్ ఈఎంఐలను నిర్ణీత తేదీలో చెల్లించకపోతే క్రెడిట్ స్కోరుపై ప్రతికూల ప్రభావం పడవచ్చు. ఒక్కసారి ఆలస్యమైనా మీ చెల్లింపుల చరిత్రలో అది నమోదయ్యే అవకాశం ఉంటుంది.
2. క్రెడిట్ కార్డు బకాయిలు పెరగడం
క్రెడిట్ కార్డుకు కేటాయించిన పరిమితిలో ఎక్కువ మొత్తాన్ని ఉపయోగించడం కూడా స్కోరుపై ప్రభావం చూపవచ్చు. ఉదాహరణకు మీ కార్డు లిమిట్ రూ.1 లక్ష ఉంటే, అందులో దాదాపు మొత్తం వినియోగించడం కంటే పరిమిత స్థాయిలోనే ఉపయోగించడం మంచిది.
3. కనీస బకాయి మాత్రమే చెల్లించడం
క్రెడిట్ కార్డు బిల్లులో కనీస చెల్లింపు మాత్రమే చేస్తూ మిగిలిన మొత్తాన్ని ఎక్కువకాలం పెండింగ్లో ఉంచితే వడ్డీ భారం పెరుగుతుంది. దీనివల్ల అప్పుల నిర్వహణ కష్టమవుతుంది. మొత్తం బకాయిని సకాలంలో చెల్లించడం ఉత్తమం.
4. తక్కువ సమయంలో ఎక్కువ లోన్లకు దరఖాస్తు చేయడం
ఒకేసారి చాలా బ్యాంకులు, ఫైనాన్స్ యాప్లలో లోన్ల కోసం దరఖాస్తు చేస్తే అనేక క్రెడిట్ విచారణలు (Hard Enquiries) నమోదవుతాయి. తక్కువ సమయంలో ఎక్కువ విచారణలు జరగడం రుణదాతలకు మీరు ఎక్కువగా అప్పు కోరుతున్నారనే సంకేతాన్ని ఇవ్వవచ్చు.
5. గ్యారంటర్గా ఉన్న రుణంలో డిఫాల్ట్
మీరు మరొకరి రుణానికి గ్యారంటర్గా లేదా జాయింట్ బారోవర్గా ఉన్నట్లయితే, ఆ రుణం చెల్లింపుల్లో ఆలస్యం జరిగినా మీ క్రెడిట్ చరిత్రపై ప్రభావం పడవచ్చు. అందువల్ల ఇతరుల రుణాలకు హామీ ఇచ్చే ముందు జాగ్రత్తగా ఆలోచించాలి.
తక్కువ సిబిల్ స్కోరును ఎలా పెంచుకోవాలి?
సిబిల్ స్కోరు ఒక్కరోజులో పెరగదు. మంచి ఆర్థిక అలవాట్లను నిరంతరం పాటించడం ద్వారా క్రమంగా మెరుగుపరుచుకోవచ్చు.
ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులు సకాలంలో చెల్లించండి: చెల్లింపు తేదీలను గుర్తుంచుకోవడానికి ఆటో డెబిట్ లేదా రిమైండర్లు ఏర్పాటు చేసుకోవచ్చు. అయితే ఖాతాలో తగినంత బ్యాలెన్స్ ఉందో లేదో కూడా పరిశీలించాలి.
క్రెడిట్ కార్డు వినియోగాన్ని నియంత్రించండి: మీకు ఉన్న మొత్తం క్రెడిట్ పరిమితిని పూర్తిగా ఉపయోగించకుండా ఉండండి. అవసరమైన కొనుగోళ్లకే కార్డును వినియోగించి, బిల్లును గడువులోపు చెల్లించండి.
పాత బకాయిలను తగ్గించండి: పెండింగ్లో ఉన్న రుణాలు, క్రెడిట్ కార్డు బకాయిలను ప్రణాళిక ప్రకారం చెల్లించండి. చెల్లింపుల తర్వాత రుణదాత నుంచి సరైన రసీదు లేదా క్లోజర్ వివరాలు తీసుకోండి.
అవసరం లేకుండా కొత్త లోన్లకు దరఖాస్తు చేయవద్దు: ప్రతి చిన్న అవసరానికీ కొత్త లోన్ తీసుకోవడం వల్ల అప్పుల భారం పెరగవచ్చు. ముందుగా ప్రస్తుత ఆర్థిక పరిస్థితిని అంచనా వేసుకోండి.
క్రెడిట్ రిపోర్టును తరచూ పరిశీలించండి: మీ పేరుతో తెలియని రుణం నమోదైందా? చెల్లించిన ఈఎంఐ ఇంకా పెండింగ్గా చూపిస్తున్నారా? వంటి వివరాలను తనిఖీ చేయాలి.
సిబిల్ రిపోర్టులో తప్పులు ఉంటే ఏం చేయాలి?
కొన్నిసార్లు రుణం పూర్తిగా చెల్లించినప్పటికీ క్రెడిట్ రిపోర్టులో బకాయి ఉన్నట్లు కనిపించవచ్చు. అలాగే మీకు సంబంధం లేని రుణం లేదా క్రెడిట్ కార్డు ఖాతా నమోదై ఉండవచ్చు. ఇలాంటి సందర్భాల్లో వెంటనే సంబంధిత బ్యాంకు లేదా ఆర్థిక సంస్థను సంప్రదించాలి.
అవసరమైన రసీదులు, లోన్ క్లోజర్ లెటర్, బ్యాంక్ స్టేట్మెంట్ వంటి ఆధారాలను సిద్ధం చేసుకోండి. అనంతరం సంబంధిత క్రెడిట్ ఇన్ఫర్మేషన్ కంపెనీ వెబ్సైట్లో డిస్ప్యూట్ నమోదు చేయవచ్చు. క్రెడిట్ బ్యూరో స్వయంగా రుణదాత ఇచ్చిన సమాచారాన్ని మార్చదు. సంబంధిత రుణదాతతో ధృవీకరణ జరగాల్సి ఉంటుంది.
ఆర్బీఐ 2025 క్రెడిట్ ఇన్ఫర్మేషన్ రిపోర్టింగ్ మార్గదర్శకాల ప్రకారం క్రెడిట్ సమాచారంలో తప్పులను సరిచేసేందుకు ఫిర్యాదు పరిష్కార వ్యవస్థ ఉంది. ఫిర్యాదు పరిష్కారం ఆలస్యమైతే వర్తించే నిబంధనల ప్రకారం పరిహారం కూడా పొందే అవకాశం ఉంటుంది.
ఉచితంగా సిబిల్ స్కోరు ఎలా తెలుసుకోవాలి?
మీ క్రెడిట్ స్కోరు తెలుసుకోవడానికి అనేక మార్గాలు ఉన్నాయి. TransUnion CIBIL అధికారిక వెబ్సైట్లో ఉచిత వార్షిక క్రెడిట్ రిపోర్టును పొందవచ్చు. ఆర్బీఐ నిబంధనల ప్రకారం ప్రతి క్రెడిట్ ఇన్ఫర్మేషన్ కంపెనీ వ్యక్తులకు సంవత్సరానికి ఒకసారి ఉచిత పూర్తి క్రెడిట్ రిపోర్టును అందించాలి.
రిపోర్టు పొందేటప్పుడు వ్యక్తిగత వివరాలు, గుర్తింపు వివరాలతో ధృవీకరణ పూర్తి చేయాల్సి ఉంటుంది. గుర్తింపు తెలియని వెబ్సైట్లలో పాన్ వివరాలు, ఓటీపీలు, బ్యాంకింగ్ పాస్వర్డ్లు ఇవ్వకూడదు. అధికారిక వెబ్సైట్లనే ఉపయోగించాలి.
లోన్ రాకపోతే వెంటనే మరో యాప్లో దరఖాస్తు చేయకండి
ఒక బ్యాంకు మీ రుణ దరఖాస్తును తిరస్కరించిన వెంటనే మరో పది లోన్ యాప్లలో దరఖాస్తు చేయడం మంచిది కాదు. ముందుగా తిరస్కరణకు కారణం ఏమిటో తెలుసుకోండి. ఆదాయం సరిపోకపోవడమా? ఇప్పటికే ఎక్కువ అప్పులు ఉండటమా? క్రెడిట్ రిపోర్టులో సమస్య ఉందా? అనే అంశాలను పరిశీలించాలి.
తక్కువ సిబిల్ స్కోరు కారణంగా రుణం రాకపోతే ముందుగా క్రెడిట్ చరిత్రను మెరుగుపరుచుకోవడం మంచిది. స్కోరును వెంటనే పెంచుతామని చెప్పే అనుమానాస్పద వ్యక్తులు లేదా సంస్థలను నమ్మకండి. డబ్బు చెల్లిస్తే సిబిల్ రికార్డును పూర్తిగా తొలగిస్తామని చెప్పే మోసపూరిత ప్రకటనలకు దూరంగా ఉండాలి.
ముగింపు
తక్కువ సిబిల్ స్కోరు ఉండటం వల్ల లోన్ పొందడం కష్టమవుతుంది. కానీ ప్రతి సందర్భంలోనూ రుణం తిరస్కరణకు గురవుతుందని చెప్పలేం. క్రెడిట్ స్కోరుతో పాటు ఆదాయం, ఉద్యోగ స్థిరత్వం, ప్రస్తుత అప్పులు, చెల్లింపుల చరిత్ర వంటి అంశాలను రుణదాతలు పరిశీలిస్తారు. అందువల్ల ఈఎంఐలను సకాలంలో చెల్లించడం, క్రెడిట్ కార్డు వినియోగాన్ని నియంత్రించడం, క్రెడిట్ రిపోర్టును తరచూ తనిఖీ చేయడం ద్వారా మీ ఆర్థిక విశ్వసనీయతను మెరుగుపరుచుకోవచ్చు. లోన్ అవసరం వచ్చినప్పుడు మాత్రమే కాకుండా ముందుగానే మీ సిబిల్ స్కోరుపై శ్రద్ధ పెట్టడం ఎంతో ముఖ్యం.