

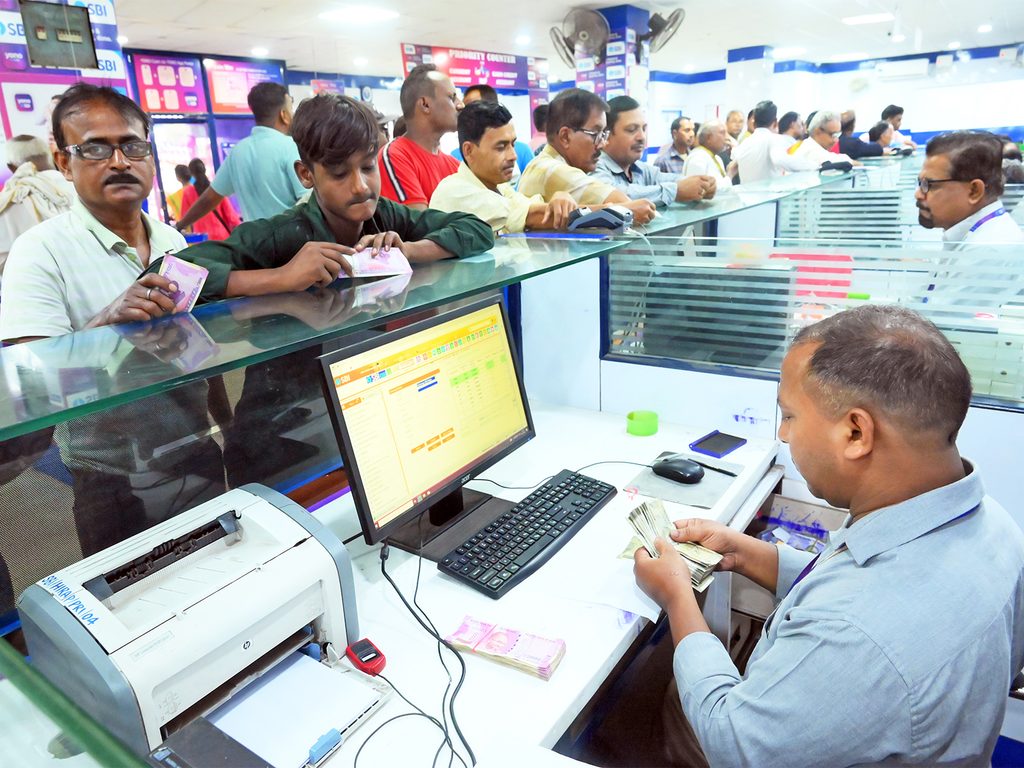
మార్చి త్రైమాసికంలో భారతీయ బ్యాంకులు మెరుగైన ఆర్థిక ఫలితాలను నమోదు చేసే అవకాశం ఉందని అంతర్జాతీయ బ్రోకరేజ్ సంస్థ జెఫరీస్ అంచనా వేసింది. నికర వడ్డీ ఆదాయం (NII) వృద్ధి, రుణాల పంపిణీలో పెరుగుదల, లాభదాయకత మెరుగుపడటం వంటి అంశాలు బ్యాంకుల ఆదాయాలకు మద్దతుగా నిలవనున్నాయని తన తాజా నివేదికలో పేర్కొంది.
భారత బ్యాంకింగ్ రంగం ఇటీవల మంచి పనితీరును కనబరిచింది. సెప్టెంబర్ త్రైమాసికంలో నికర వడ్డీ ఆదాయం ఏడాది ప్రాతిపదికన 13 శాతం వృద్ధి చెందింది. గత 11 త్రైమాసికాల్లో ఇదే అత్యధిక వృద్ధి కావడం విశేషం. రుణాల మంజూరు పెరగడం, బ్యాంకుల నికర వడ్డీ మార్జిన్లు స్థిరపడటం ఈ వృద్ధికి ప్రధాన కారణాలుగా నిలిచాయి.
ట్రెజరీ ఆదాయాలను మినహాయిస్తే, ప్రధాన బ్యాంకుల పన్నుకు ముందు నిర్వహణ లాభాలు (Core Profit Before Tax) 22 శాతం పెరిగినట్లు జెఫరీస్ వెల్లడించింది. వడ్డీ ఆదాయం పెరగడం, రుణ నష్టాల కోసం కేటాయింపులు తగ్గడం ఈ మెరుగైన పనితీరుకు దోహదపడ్డాయి. అదే సమయంలో బ్యాంకుల ఆస్తుల నాణ్యత కూడా సాపేక్షంగా మెరుగ్గా కొనసాగింది.
బ్యాంకుల మొత్తం రుణ వృద్ధి 20 శాతానికి చేరుకుంది. ముఖ్యంగా కార్పొరేట్ రుణాల పంపిణీ పెరగడం, విదేశీ కరెన్సీ నాన్-రెసిడెంట్ బ్యాంక్ (FCNR-B) డిపాజిట్ల ద్వారా నిధుల ప్రవాహం పెరగడం ఇందుకు కారణమయ్యాయి. అయితే అన్సెక్యూర్డ్ రుణాల వృద్ధి మాత్రం మందకొడిగానే కొనసాగుతోంది.
రానున్న కాలంలో ప్రైవేట్ బ్యాంకుల నికర వడ్డీ మార్జిన్లు డిసెంబర్ త్రైమాసికంలో దాదాపు స్థిరంగా ఉండవచ్చని జెఫరీస్ అంచనా వేసింది. ప్రభుత్వ రంగ బ్యాంకుల మార్జిన్లు కొంత మెరుగుపడే అవకాశం ఉందని తెలిపింది. ముఖ్యంగా FCNR-B డిపాజిట్ల ద్వారా వచ్చిన నిధులను తిరిగి రుణాల రూపంలో వినియోగించడం, వడ్డీ మార్జిన్లలో మెరుగుదల కారణంగా మార్చి త్రైమాసికంలో బ్యాంకుల ఆదాయాలు మరింత పెరిగే అవకాశం ఉందని పేర్కొంది.
ప్రధాన బ్యాంకుల్లో ఐసీఐసీఐ బ్యాంక్, స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా (SBI), కోటక్ మహీంద్రా బ్యాంక్, ఐడీఎఫ్సీ ఫస్ట్ బ్యాంక్ అంచనాలకు మించిన త్రైమాసిక ఫలితాలను నమోదు చేశాయి. మరోవైపు AU స్మాల్ ఫైనాన్స్ బ్యాంక్ పనితీరు మాత్రం అంచనాల కంటే తక్కువగా ఉంది.
బ్యాంకింగ్ రంగంలో మొండి బకాయిల పరిస్థితి కూడా మెరుగుపడుతున్నట్లు నివేదిక వెల్లడించింది. సెప్టెంబర్ త్రైమాసికంలో కొత్తగా మొండి బకాయిలుగా మారిన రుణాలు (Slippages) ఏడాది ప్రాతిపదికన 7 శాతం తగ్గాయి. ఇది బ్యాంకులు రుణాల నాణ్యతను మెరుగ్గా నిర్వహిస్తున్నాయనే సంకేతంగా కనిపిస్తోంది.
ఇదిలా ఉండగా, నాన్-బ్యాంకింగ్ ఫైనాన్షియల్ కంపెనీల (NBFCs) రంగం కూడా మంచి ఆదాయ వృద్ధిని కొనసాగించింది. జెఫరీస్ పరిశీలించిన కొన్ని NBFC సంస్థల మొత్తం లాభాలు ఏడాది ప్రాతిపదికన 37 శాతం పెరిగాయి. కొన్ని సంస్థలను, బంగారు రుణాలపై ప్రధానంగా దృష్టి పెట్టే సంస్థలను ఈ లెక్కల్లో మినహాయించారు.
చాలా NBFC సంస్థలు 20 శాతానికి పైగా లాభాల వృద్ధిని నమోదు చేశాయి. నిర్వహణలో ఉన్న ఆస్తుల విలువ (AUM) 22 శాతం పెరగడం, రుణ నష్టాల వ్యయం స్థిరంగా ఉండటం ఇందుకు దోహదపడ్డాయి. అలాగే నికర రుణ బకాయిలు కూడా త్రైమాసిక ప్రాతిపదికన 10 బేసిస్ పాయింట్లు తగ్గి 1.5 శాతానికి చేరాయి.
అయితే బంగారు రుణాలు, వాహన ఫైనాన్స్, తక్కువ ఆదాయ వర్గాల గృహ రుణాల విభాగాల్లో కొన్ని సవాళ్లు కొనసాగుతున్నాయని జెఫరీస్ హెచ్చరించింది. బంగారు రుణాల వినియోగదారుల్లో తిరిగి చెల్లింపుల ఒత్తిడి కనిపించడం, వాహన ఫైనాన్స్ రంగంలో డిమాండ్పై అనిశ్చితి వంటి అంశాలను పరిశీలించాల్సిన అవసరం ఉందని పేర్కొంది.
మొత్తంగా చూస్తే భారత ఆర్థిక రంగంపై జెఫరీస్ సానుకూల దృక్పథాన్ని వ్యక్తం చేసింది. ప్రధాన ఆదాయాల్లో వృద్ధి, మెరుగుపడుతున్న ఆస్తుల నాణ్యత, రుణాలకు కొనసాగుతున్న డిమాండ్ వంటి అంశాలు రానున్న త్రైమాసికాల్లో బ్యాంకింగ్ రంగ పనితీరును మరింత బలోపేతం చేసే అవకాశం ఉందని అంచనా వేసింది.