

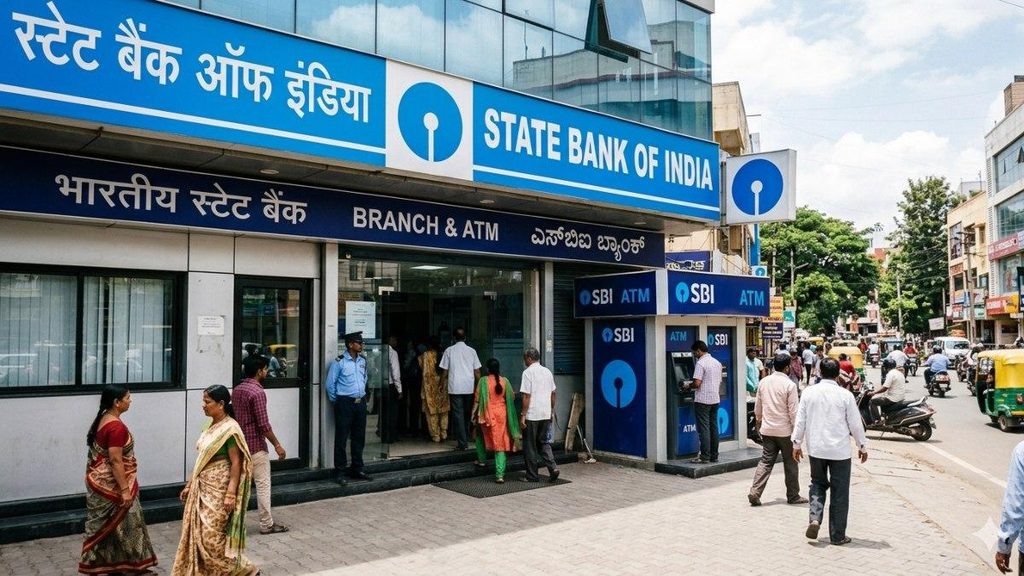
DNEWS:దేశంలోని ప్రభుత్వ రంగ బ్యాంకులకు (Public Sector Banks) భారీ ఊరట లభించింది. గత కొన్నేళ్లుగా మొండి బకాయిలు, రుణాల వసూళ్లు, ఆర్థిక ఇబ్బందులతో సతమతమైన ప్రభుత్వ బ్యాంకులు ఇప్పుడు అద్భుతమైన ఆర్థిక ఫలితాలను నమోదు చేస్తున్నాయి. 2026-27 ఆర్థిక సంవత్సరం తొలి ఆరు నెలల్లోనే ఏకంగా రూ.1,09,540 కోట్ల నికర లాభాన్ని ఆర్జించాయి. గత ఏడాది ఇదే కాలంతో పోలిస్తే లాభాల్లో 16.9 శాతం వృద్ధి నమోదైంది. ప్రభుత్వ రంగ బ్యాంకుల చరిత్రలో తొలి ఆరు నెలల కాలానికి ఇదే అత్యధిక నికర లాభం కావడం విశేషం. కేంద్ర ఆర్థిక మంత్రిత్వ శాఖ నవంబర్ 18న వెల్లడించిన వివరాలతో బ్యాంకింగ్ రంగంలో కొత్త ఉత్సాహం కనిపిస్తోంది.
ఒకప్పుడు ప్రభుత్వ బ్యాంకులు అంటే మొండి బకాయిలు, నష్టాలు, ప్రభుత్వ సాయం అనే అభిప్రాయం ఉండేది. ముఖ్యంగా పెద్ద మొత్తంలో రుణాలు తీసుకున్న సంస్థలు వాటిని తిరిగి చెల్లించకపోవడంతో బ్యాంకులపై ఆర్థిక భారం పెరిగింది. దీంతో కొత్త రుణాలు ఇవ్వడం, వ్యాపారాన్ని విస్తరించడం వంటి అంశాల్లో ప్రభుత్వ బ్యాంకులు అనేక సవాళ్లను ఎదుర్కొన్నాయి. అయితే గత కొన్నేళ్లుగా చేపట్టిన సంస్కరణలు, రుణాల వసూళ్లపై ప్రత్యేక దృష్టి, సాంకేతిక పరిజ్ఞానం వినియోగం, మెరుగైన నిర్వహణ విధానాలతో పరిస్థితి మారుతున్నట్లు తాజా గణాంకాలు సూచిస్తున్నాయి. వరుసగా ఐదో ఏడాది కూడా లాభదాయకతలో మెరుగుదల కనిపించడం ప్రభుత్వ బ్యాంకుల ఆర్థిక స్థితిగతుల్లో వచ్చిన మార్పుకు నిదర్శనంగా నిలుస్తోంది.
కేంద్ర ఆర్థిక శాఖ వెల్లడించిన వివరాల ప్రకారం, 2026 ఏప్రిల్ నుంచి సెప్టెంబర్ వరకు ప్రభుత్వ రంగ బ్యాంకుల మొత్తం నికర లాభం రూ.1,09,540 కోట్లకు చేరింది. గత ఏడాది ఇదే ఆరు నెలల కాలంలో నమోదైన సుమారు రూ.93,700 కోట్లతో పోలిస్తే ఈసారి గణనీయమైన పెరుగుదల నమోదైంది. అంటే ఏడాది వ్యవధిలోనే లాభాల్లో 16.9 శాతం వృద్ధి సాధించాయి. ఈ గణాంకాలు ప్రభుత్వ రంగ బ్యాంకులపై ఉన్న ఆర్థిక ఒత్తిడి తగ్గుతున్నట్లు, వాటి వ్యాపార సామర్థ్యం పెరుగుతున్నట్లు తెలియజేస్తున్నాయి. కేవలం లాభాలే కాకుండా మొత్తం బ్యాంకింగ్ వ్యాపారం కూడా కొత్త రికార్డులను సృష్టించింది.
ప్రభుత్వ రంగ బ్యాంకుల మొత్తం వ్యాపారం సెప్టెంబర్ 30, 2026 నాటికి రూ.301.6 లక్షల కోట్లకు చేరింది. గత ఏడాదితో పోలిస్తే ఇది 15.5 శాతం వృద్ధి. దేశ బ్యాంకింగ్ చరిత్రలో ప్రభుత్వ రంగ బ్యాంకుల సమిష్టి వ్యాపారం రూ.300 లక్షల కోట్ల మార్కును దాటడం ఇదే తొలిసారి. బ్యాంకుల్లో ప్రజలు దాచుకునే డిపాజిట్లు, బ్యాంకులు ఇచ్చే రుణాలు రెండూ పెరుగుతుండటంతో ఈ స్థాయి వ్యాపార విస్తరణ సాధ్యమైంది. ముఖ్యంగా వ్యవసాయం, చిన్న వ్యాపారాలు, వ్యక్తిగత రుణాల విభాగాల్లో రుణాల పంపిణీ పెరగడం ఈ వృద్ధికి దోహదపడింది.
ఇక ప్రభుత్వ బ్యాంకుల నిర్వహణ లాభం (Operating Profit) కూడా గణనీయంగా పెరిగింది. 2026 ఏప్రిల్ నుంచి సెప్టెంబర్ మధ్య కాలంలో నిర్వహణ లాభం రూ.1.81 లక్షల కోట్లకు చేరింది. గత ఏడాదితో పోలిస్తే 13.9 శాతం వృద్ధి నమోదైంది. బ్యాంకులు తమ ప్రధాన కార్యకలాపాల ద్వారా సంపాదిస్తున్న ఆదాయం పెరుగుతోందని ఇది సూచిస్తోంది. రుణాలపై వడ్డీ ఆదాయం, ఇతర బ్యాంకింగ్ సేవల ద్వారా వచ్చే ఆదాయం, నిర్వహణ ఖర్చుల నియంత్రణ వంటి అంశాలు ఈ ఫలితాల్లో కీలక పాత్ర పోషించాయి. ఆస్తులపై రాబడి (Return on Assets) కూడా 1.11 శాతానికి చేరింది. గత ఏడాదితో పోలిస్తే మూడు బేసిస్ పాయింట్లు మెరుగుపడింది.
ప్రభుత్వ బ్యాంకుల లాభాలు పెరగడానికి మరో ముఖ్యమైన కారణం రుణాల పంపిణీలో వచ్చిన వృద్ధి. సాధారణంగా బ్యాంకులకు వచ్చే ఆదాయంలో రుణాలపై వసూలు చేసే వడ్డీకి కీలకమైన స్థానం ఉంటుంది. ఈ నేపథ్యంలో ప్రభుత్వ బ్యాంకులు వివిధ రంగాలకు రుణాలు అందించడంలో వేగం పెంచాయి. 2026-27 తొలి ఆరు నెలల్లో ప్రభుత్వ బ్యాంకుల మొత్తం రుణాల పంపిణీ (Advances) 18.8 శాతం పెరిగి రూ.136.4 లక్షల కోట్లకు చేరింది. ముఖ్యంగా రిటైల్ రుణాలు, వ్యవసాయ రుణాలు, సూక్ష్మ, చిన్న, మధ్య తరహా పరిశ్రమలకు (MSME) అందించిన రుణాల్లో మంచి వృద్ధి నమోదైంది.
రిటైల్ రుణాల విభాగంలో 17 శాతం వృద్ధి కనిపించింది. గృహ రుణాలు, వ్యక్తిగత రుణాలు, వాహన రుణాలు వంటి విభాగాల్లో బ్యాంకుల కార్యకలాపాలు విస్తరించాయి. వ్యవసాయ రంగానికి ఇచ్చిన రుణాలు 19.5 శాతం పెరిగాయి. రైతులకు పంట సాగు, వ్యవసాయ పరికరాల కొనుగోలు, ఇతర అవసరాల కోసం రుణాలు అందించడం ఈ వృద్ధికి దోహదపడింది. మరోవైపు చిన్న, మధ్య తరహా పరిశ్రమలకు ఇచ్చిన రుణాలు 20.4 శాతం పెరిగాయి. చిన్న వ్యాపారాలు, స్టార్టప్లు, స్థానిక పరిశ్రమలకు ఆర్థిక సహకారం అందించడంలో ప్రభుత్వ బ్యాంకులు కీలక పాత్ర పోషిస్తున్నాయి. ఈ మూడు రంగాల్లో రుణాల వృద్ధి దేశ ఆర్థిక కార్యకలాపాలకు కూడా ఊతమిస్తుందని ఆర్థిక శాఖ పేర్కొంది.
బ్యాంకుల ఆర్థిక పరిస్థితిని అంచనా వేయడంలో మొండి బకాయిలు (Non-Performing Assets – NPA) అత్యంత కీలకమైన అంశం. ఒక వ్యక్తి లేదా సంస్థ తీసుకున్న రుణంపై నిర్ణీత కాలం పాటు వడ్డీ లేదా అసలు చెల్లింపులు జరగకపోతే అది నిరర్థక ఆస్తి లేదా మొండి బకాయిగా పరిగణిస్తారు. గతంలో ప్రభుత్వ రంగ బ్యాంకులకు ఈ మొండి బకాయిలు పెద్ద సమస్యగా మారాయి. భారీ రుణాలు వసూలు కాకపోవడంతో బ్యాంకుల లాభాలు తగ్గడమే కాకుండా కొత్త రుణాలు ఇచ్చే సామర్థ్యంపైనా ప్రభావం పడింది. అయితే ఇప్పుడు ఈ పరిస్థితిలో గణనీయమైన మార్పు కనిపిస్తోంది.
సెప్టెంబర్ 30, 2026 నాటికి ప్రభుత్వ రంగ బ్యాంకుల స్థూల నిరర్థక ఆస్తుల నిష్పత్తి (Gross NPA) 1.69 శాతానికి తగ్గింది. ఇది చారిత్రక కనిష్ఠ స్థాయి అని కేంద్ర ఆర్థిక శాఖ వెల్లడించింది. అదే సమయంలో నికర నిరర్థక ఆస్తుల నిష్పత్తి (Net NPA) 0.33 శాతానికి పడిపోయింది. అంటే గతంలో రుణాల వసూళ్లలో ఎదురైన సమస్యలను అధిగమించడంలో బ్యాంకులు గణనీయమైన పురోగతి సాధించాయి. రుణాలు మంజూరు చేసే ముందు ఖాతాదారుల ఆర్థిక సామర్థ్యాన్ని పరిశీలించడం, రుణాల వసూళ్లపై నిరంతర పర్యవేక్షణ, మొండి బకాయిల పరిష్కారానికి ప్రత్యేక చర్యలు తీసుకోవడం వంటి అంశాలు ఈ మార్పుకు కారణమయ్యాయి.
మొండి బకాయిలు తగ్గడంలో రుణాల వసూళ్ల ప్రక్రియ కూడా కీలక పాత్ర పోషించింది. తాజా గణాంకాల ప్రకారం రుణాల వసూళ్లు, అప్గ్రేడేషన్లలో 21.1 శాతం మెరుగుదల నమోదైంది. కొత్తగా మొండి బకాయిలుగా మారుతున్న రుణాల స్లిప్పేజ్ నిష్పత్తి 0.62 శాతంగా నమోదైంది. అంతేకాకుండా అన్ని ప్రభుత్వ రంగ బ్యాంకుల్లో ప్రొవిజనింగ్ కవరేజ్ రేషియో 90 శాతానికి పైగా ఉంది. అంటే భవిష్యత్తులో రుణాల వసూళ్లలో సమస్యలు తలెత్తినా వాటిని ఎదుర్కొనేందుకు బ్యాంకులు తగిన మొత్తంలో నిధులను కేటాయిస్తున్నాయి. దీనివల్ల బ్యాంకుల ఆర్థిక భద్రత మరింత బలపడుతుందని నిపుణులు భావిస్తున్నారు.
ఇక బ్యాంకుల మూలధన సామర్థ్యం (Capital Adequacy) కూడా మెరుగుపడింది. సెప్టెంబర్ 30, 2026 నాటికి ప్రభుత్వ రంగ బ్యాంకుల క్యాపిటల్ టు రిస్క్ వెయిటెడ్ అసెట్స్ రేషియో (CRAR) 16.89 శాతానికి చేరింది. గత ఏడాదితో పోలిస్తే 93 బేసిస్ పాయింట్లు పెరిగింది. బ్యాంకులు తమ రుణ వ్యాపారాన్ని విస్తరించడంతో పాటు భవిష్యత్తులో ఎదురయ్యే ఆర్థిక ఒత్తిళ్లను తట్టుకునేందుకు ఈ మూలధన నిష్పత్తి కీలకంగా ఉంటుంది. నియంత్రణ సంస్థలు నిర్దేశించిన కనీస ప్రమాణాల కంటే ఎక్కువ మూలధనాన్ని కలిగి ఉండటం బ్యాంకులకు అదనపు భద్రతను కల్పిస్తుంది.
ప్రభుత్వ బ్యాంకుల పనితీరులో సాంకేతిక పరిజ్ఞానం వినియోగం కూడా కీలక మార్పులకు కారణమవుతోంది. గతంలో బ్యాంకింగ్ కార్యకలాపాలకు ఎక్కువ సమయం పట్టేది. ఖాతాదారులు చిన్న చిన్న పనుల కోసం కూడా బ్యాంకు శాఖలకు వెళ్లాల్సి వచ్చేది. ఇప్పుడు డిజిటల్ బ్యాంకింగ్, మొబైల్ అప్లికేషన్లు, ఆన్లైన్ సేవలు, ఆటోమేటెడ్ విధానాలు విస్తరించడంతో సేవలు వేగవంతమయ్యాయి. బ్యాంకుల నిర్వహణ ఖర్చులను తగ్గించడంలో కూడా ఇవి సహాయపడుతున్నాయి. ప్రభుత్వ రంగ బ్యాంకుల కాస్ట్ టు ఇన్కమ్ రేషియో 191 బేసిస్ పాయింట్లు మెరుగుపడి 47.38 శాతానికి చేరింది. అలాగే ఒక్కో ఆస్తిపై అయ్యే ఖర్చు 14 బేసిస్ పాయింట్లు తగ్గి 1.60 శాతానికి చేరింది. ఖర్చుల నియంత్రణ, సాంకేతిక పెట్టుబడుల వల్ల బ్యాంకుల సామర్థ్యం పెరుగుతోందని ఆర్థిక శాఖ అభిప్రాయపడింది.
ఈ మార్పుల వెనుక కేంద్ర ప్రభుత్వం చేపట్టిన బ్యాంకింగ్ సంస్కరణలు కూడా ఉన్నాయని ఆర్థిక శాఖ పేర్కొంది. ప్రభుత్వ రంగ బ్యాంకుల్లో మెరుగైన పాలనా ప్రమాణాలు, రిస్క్ మేనేజ్మెంట్, రుణాల మంజూరులో జాగ్రత్తలు, సిబ్బంది పనితీరుపై పర్యవేక్షణ, సాంకేతిక పరిజ్ఞానం వినియోగం వంటి అంశాలపై ప్రత్యేక దృష్టి పెట్టినట్లు తెలిపింది. గత ఐదేళ్లుగా లాభదాయకతలో కొనసాగుతున్న మెరుగుదల ఈ సంస్కరణల ఫలితంగా కనిపిస్తోందని కేంద్రం పేర్కొంది. అయితే బ్యాంకుల పనితీరును కేవలం లాభాల ఆధారంగా మాత్రమే కాకుండా, ఖాతాదారులకు అందిస్తున్న సేవలు, రుణాల లభ్యత, ఆర్థిక స్థిరత్వం వంటి అంశాల ఆధారంగా కూడా అంచనా వేయాల్సి ఉంటుంది.
ఈ భారీ లాభాలు సామాన్య ఖాతాదారులకు కూడా కొన్ని విధాలుగా ఉపయోగపడే అవకాశం ఉంది. బ్యాంకుల ఆర్థిక పరిస్థితి మెరుగుపడితే గృహ రుణాలు, వ్యవసాయ రుణాలు, చిన్న వ్యాపార రుణాల పంపిణీకి మరింత సామర్థ్యం ఏర్పడుతుంది. ముఖ్యంగా గ్రామీణ ప్రాంతాల్లో రైతులు, చిన్న వ్యాపారులు, స్వయం ఉపాధి పొందుతున్నవారికి ప్రభుత్వ బ్యాంకులు ఆర్థిక సహకారం అందించగలుగుతాయి. అయితే బ్యాంకుల లాభాలు పెరిగాయని వెంటనే రుణాల వడ్డీ రేట్లు తగ్గుతాయని లేదా డిపాజిట్లపై వడ్డీ పెరుగుతుందని భావించకూడదు. వడ్డీ రేట్లు ఆర్బీఐ విధానాలు, మార్కెట్ పరిస్థితులు, బ్యాంకుల నిధుల సమీకరణ ఖర్చులు వంటి అంశాలపై ఆధారపడి ఉంటాయి.
మరోవైపు ప్రభుత్వ రంగ బ్యాంకులు తమ లాభాలను మరింత పెంచుకోవాలంటే కొన్ని సవాళ్లను అధిగమించాల్సి ఉంటుంది. ముఖ్యంగా ప్రైవేట్ బ్యాంకుల నుంచి పెరుగుతున్న పోటీ, డిజిటల్ మోసాలు, సైబర్ భద్రత, రుణాలపై వడ్డీ ఆదాయంలో మార్పులు, డిపాజిట్ల కోసం పోటీ వంటి అంశాలు భవిష్యత్తులో కీలకంగా మారనున్నాయి. వేగంగా పెరుగుతున్న రుణాల పంపిణీతో పాటు వాటి నాణ్యతను కాపాడుకోవడం కూడా అంతే ముఖ్యం. కొత్తగా ఇచ్చే రుణాలు తిరిగి సకాలంలో వసూలు కాకపోతే భవిష్యత్తులో మొండి బకాయిల సమస్య మళ్లీ పెరిగే ప్రమాదం ఉంటుంది. అందువల్ల రుణాల మంజూరులో జాగ్రత్తలు, వసూళ్లలో పారదర్శకత, ఖాతాదారుల ప్రయోజనాలకు ప్రాధాన్యత ఇవ్వడం అవసరం.
మొత్తంగా చూస్తే, 2026-27 ఆర్థిక సంవత్సరం తొలి ఆరు నెలల్లో ప్రభుత్వ రంగ బ్యాంకులు సాధించిన రూ.1,09,540 కోట్ల నికర లాభం భారత బ్యాంకింగ్ రంగానికి కీలకమైన మైలురాయిగా నిలిచింది. మొత్తం వ్యాపారం రూ.300 లక్షల కోట్లను దాటడం, మొండి బకాయిలు చారిత్రక కనిష్ఠానికి చేరడం, వ్యవసాయం నుంచి చిన్న పరిశ్రమల వరకు రుణాల పంపిణీ పెరగడం వంటి పరిణామాలు ప్రభుత్వ బ్యాంకుల బలమైన పనితీరును తెలియజేస్తున్నాయి. రానున్న ఆరు నెలల్లో కూడా ఇదే స్థాయి పనితీరును కొనసాగిస్తాయా? లాభాల వృద్ధితో పాటు సామాన్యులకు మరింత మెరుగైన బ్యాంకింగ్ సేవలు అందిస్తాయా? అన్నది ఆసక్తికరంగా మారింది.